Saldo positiboak istorioaren zati bat kontatzen du: orain zenbat diru dagoen erregistratuta. Berez, ordea, ez du argitzen hurrengo kobrantzaren aurreko ordainketetarako nahikoa izango den. Zenbateko berberak dituzten bi egutegik azken saldo bera izan dezakete, eta, hala ere, oso egoera desberdinak igaro. Alde horrek likidezia-aurreikuspen batek zer eskaintzen duen eta zer ezin duen agindu ulertzen laguntzen du.
Artikulu honetan
Hileko guztizkoak daten arazo bat ezkuta dezake
Aurrekontu batek diru-sarrerak eta gastuak planifikatutakoarekin alderatzen ditu. Likidezia-aurreikuspenak denborazko ordena gehitzen du: noiz kobratzea espero den eta noiz ordaindu behar den. Consumer Financial Protection Bureau (CFPB) erakundearen Your Money, Your Goals hezkuntza-materialak azaltzen du diru-fluxua asteka aztertzeak hileko guztizkoak ezkuta ditzakeen desorekak agerian uzten laguntzen duela. Estatu Batuetako hezkuntza-esparrua da, ez Espainiako etxeei edo Finantzak-en erabiltzaileei buruzko neurketa bat.
Erregistratutako saldoa ere ez da beti gastatzeko libre dagoen dirua. Ordaintzeko dauden fakturak, gordetako zenbatekoak edo oraindik erregistratu gabeko mugimenduak egon daitezke. Horrek ez du esan nahi saldoak baliorik ez duenik: beste galdera bati erantzuten dio, ez egutegi jakin baten arabera zenbat tarte geratuko litzatekeen galderari.
Bi egutegi, 1.400 euro amaieran eta ibilbide desberdinak
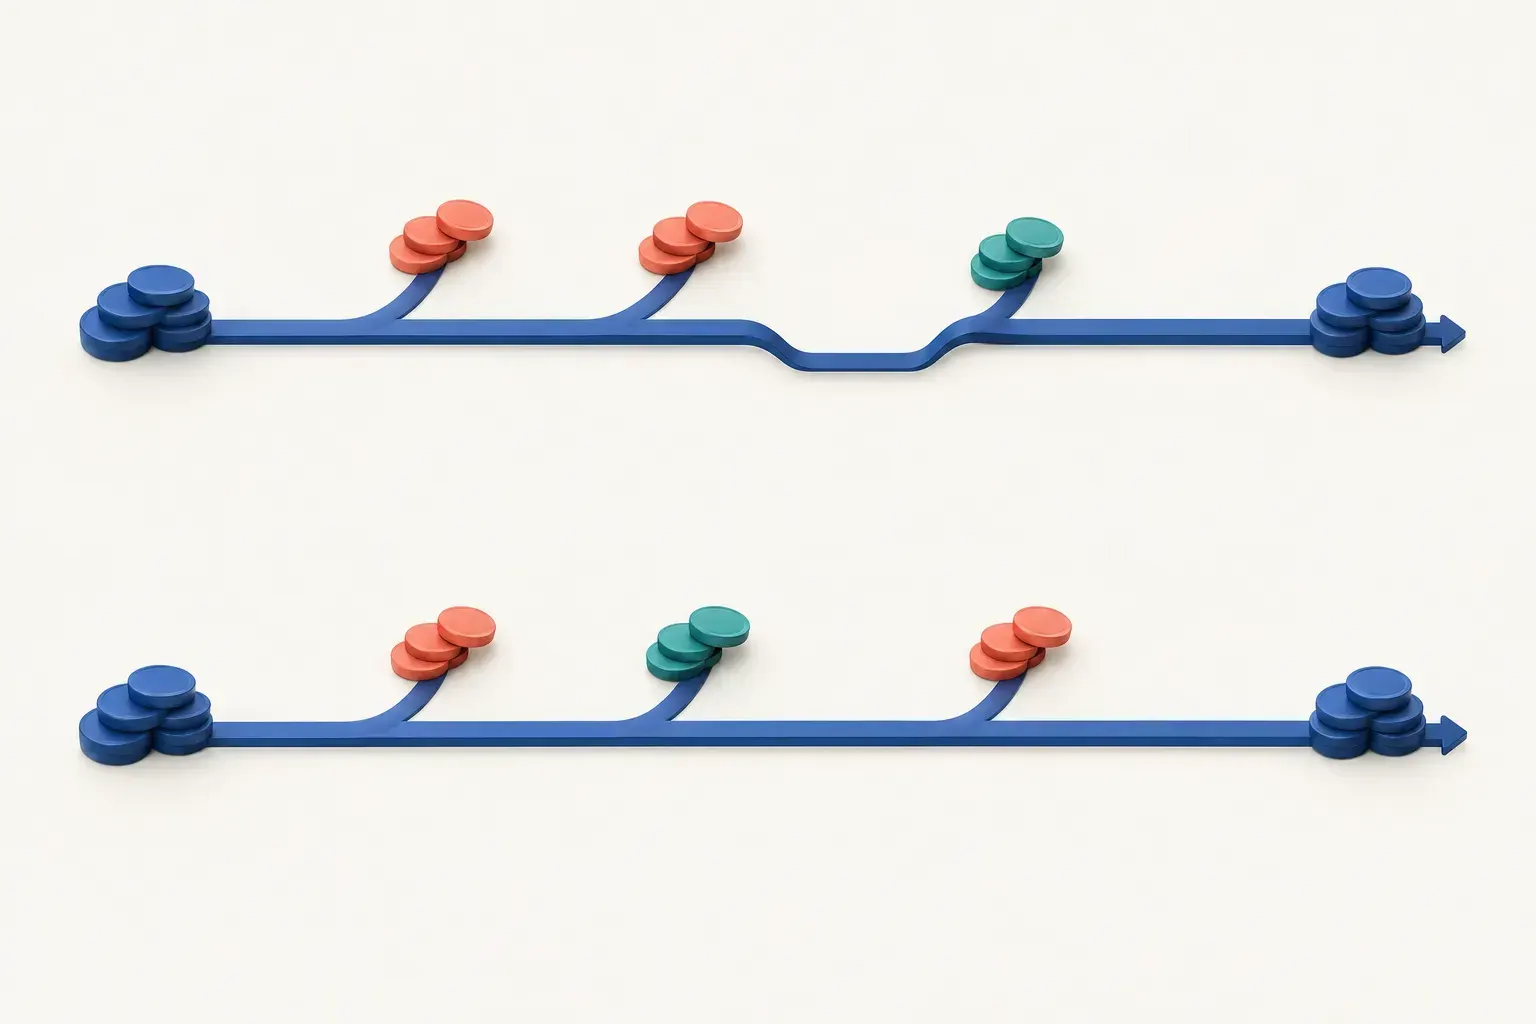
Adibide hau erabat fikziozkoa da. Hasierako saldoa 900 eurokoa da; 700 eta 300 euroko bi ordainketa eta 1.500 euroko diru-sarrera bat daude. Ez da beste gasturik, interesik edo komisiorik sartu. A egutegian, bi ordainketak diru-sarrera baino lehen datoz; B egutegian, diru-sarrera bi ordainketen artean iristen da. Gertaeren ordena baino ez da aldatzen.
A egutegian, kalkulua 900 eurotik 200 eurora igarotzen da, gero −100 eurora eta, azkenik, 1.400 eurora. B egutegian, 900 eurotik 200 eurora, gero 1.700 eurora eta, azkenik, 1.400 eurora igarotzen da. Biak egiaztatzeko kalkulua bera da: 900 − 700 − 300 + 1.500 = 1.400 euro. Diru-sarreren eta gastuen arteko aldea positiboa da, 500 eurokoa; ez da azken saldoa, azken horrek hasierako 900 euroak ere hartzen baititu barne.
A egutegiko −100 euroek proiekzio horretan dirua falta dela adierazten dute, ez baimendutako zorpeko bat edo behatutako banku-saldo bat. Azken emaitza positiboak ez du tarteko arazo hori ezabatzen. Horrek ere ez du esan nahi B egutegian 1.400 euro daudenik edozein erosketarako: adibidean gainerako konpromiso guztiak kanpoan geratu dira.
Fikziozko adibidea: ordenak tarteko likidezia aldatzen du
| Unea | A egutegia: eragiketa eta saldoa | B egutegia: eragiketa eta saldoa |
|---|---|---|
| Hasiera | Saldoa: 900 € | Saldoa: 900 € |
| Lehen gertaera | 700 €-ko ordainketa → 200 € | 700 €-ko ordainketa → 200 € |
| Bigarren gertaera | 300 €-ko ordainketa → −100 € | 1.500 €-ko diru-sarrera → 1.700 € |
| Hirugarren gertaera | 1.500 €-ko diru-sarrera → 1.400 € | 300 €-ko ordainketa → 1.400 € |
Zer ekarpen egiten dio Tobyk alde horri
Finantzak-en erreferentzia ofizialaren arabera, 2026ko urriaren 8an berrikusita, Tobyk erregistratutako saldoak eta plangintza uztar ditzake likidezia proiektatzeko eta egoera hipotetikoak aztertzeko. Baimendutako erregistroekin duen integrazioari esker, egutegi horri buruzko galderak egin daitezke, batuketa isolatu batera mugatu beharrean. Tobyk Premium, konexioa, adostasuna eta zerbitzuaren erabilgarritasuna behar ditu, eta baimenen eta kuoten mende dago; ez da mugarik gabeko funtzio bat edo Internetik gabe dabilen laguntzaile bat.
«Daukadanarekin eta programatutako ordainketekin, nola iritsiko nintzateke hilaren amaierara?» galdera hipotetikoak estimazio bat eskatzen du, ez berme bat. Tobyren egungo elkarrizketetako finantza-testuingurua baimendutako espazio pertsonala da; ezin da pentsatu partekatutako espazio guztiak edo kanpoko kontu guztiak aztertzen dituenik.
Finantzak-ek informazioa erregistratu eta antolatzen du: ez da banku bat. Norberaren kontuen arteko transferentzia batek ez du diru-sarrera edo gastu berririk sortzen bi kontuak batera aztertzean, eta ez da guztizkoetan bi aldiz zenbatu behar. Aplikazioan transferentzia bat erregistratzeak edo ordainagiri bat planifikatzeak ere ez du benetako dirurik mugitzen edo fakturarik ordaintzen.
Aurreikuspenaren balioa haren hipotesiek azaltzen dute
Proiekzio bat modu erabilgarrian irakurtzeko, hasierako saldoa, datak, kontuan hartutako ordainketak eta kanpoan geratutako gastuak aztertu behar dira. Adibidearen emaitza tarteko saldo bakoitzarekin egiazta daiteke, ez azken zenbatekoarekin bakarrik. Tobyren aurreikuspen batean, estaldura erabilgarri dauden erregistroen araberakoa da: ez ditu erregistratu gabeko gastuak ezagutzen, eta gastu aldakorren estimazio bereizi batek historia nahikoa behar du.
Simulazio baterako adierazitako kobrantza-data batek ez du automatikoki benetako diru-sarrera bat sortzen. Historia nahikorik edo hurrengo diru-sarrera ezagunik ez badago, gabezia hori azaldu behar da. «Hipotesi hauen arabera zenbateko hau geratuko litzateke» esateak aukera bat adierazten du; «zenbateko hau izango duzu» esateak proiekzioak egiaztatzen ez duen zerbait agintzen du.
Analisi honen ondorioa da egutegiak ez duela nahitaez hileko guztizkoa aldatzen, baina dirua noiz faltako den alda dezakeela. Aurreikuspenak balioa ematen du alde hori eta bere mugak erakusten dituenean, ez etorkizuna baieztatutako saldo gisa aurkezten duenean.